Uma nova proposta em tramitação na Câmara dos Deputados pretende facilitar a reestruturação financeira de empresas de menor porte por meio de um mecanismo de recuperação judicial simplificado. O texto é voltado para negócios que acumulam débitos de até mil salários mínimos — o equivalente a R$ 1,6 milhão — e que possuam no máximo 40 credores, desde que tenham sido abertos há pelo menos seis meses.
Regras para novos pedidos e elaboração do plano
De acordo com o texto sob análise, uma nova solicitação desse modelo específico só poderá ser protocolada dois anos após o encerramento de um processo anterior. O documento estratégico de soerguimento poderá seguir um modelo padronizado pelo Conselho Nacional de Justiça (CNJ) ou ser redigido pela própria companhia, respeitando diretrizes estabelecidas pelo órgão.
Essa ferramenta estratégica poderá contemplar propostas de descontos, prazos de carência, parcelamentos e demais alternativas para viabilizar o pagamento dos débitos. Entre as facilidades previstas na proposta está a quitação das custas processuais apenas no encerramento do caso, o que diminui o desembolso financeiro inicial das organizações. Além disso, o valor da causa fica fixado em 50% da soma total das dívidas incluídas, com possibilidade de aplicação de gratuidade de Justiça.
Justificativa e divisão de credores
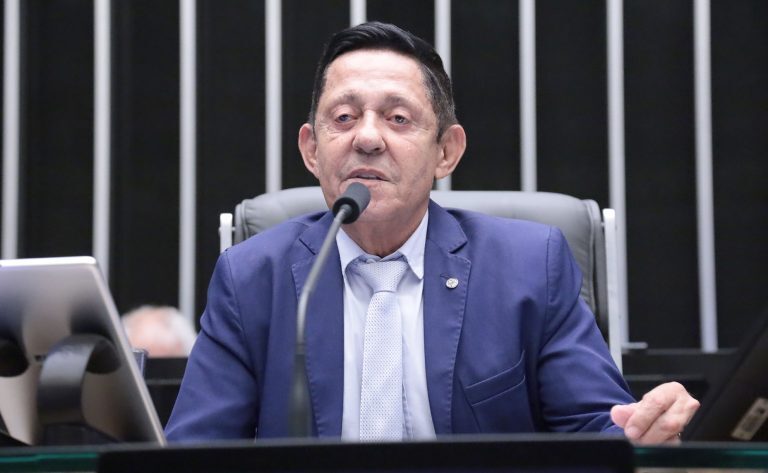
O autor da iniciativa, o deputado licenciado Ilacir Bicalho (Republicanos-MG), argumenta que os modelos atuais ainda apresentam barreiras para o público-alvo. “Custos processuais elevados, exigências documentais complexas e limitações na negociação com credores acabam afastando justamente as empresas que mais necessitam de instrumentos céleres e acessíveis de reestruturação”, assinalou em justificativa.
Para organizar as negociações, o texto separa os credores em cinco categorias distintas:
Categorias de credores no processo
O primeiro grupo engloba os credores trabalhistas, detentores de valores devidos por relações de trabalho, como salários e verbas rescisórias. O segundo grupo reúne os credores com garantia real, cujos débitos estão amparados por bens como imóveis ou maquinário. O terceiro é formado pelos credores sem garantia real, que não possuem bens específicos vinculados à dívida.
A quarta categoria é dedicada aos credores de pequena quantia, que têm a receber até 20 salários mínimos (R$ 32 mil). Para estes, a proposta assegura um tratamento equiparado ao dos trabalhadores quanto ao limite máximo de pagamento, fixado em até um ano. Por fim, o quinto grupo compreende os credores com garantia fiduciária que optarem por aderir formalmente ao procedimento simplificado.
Mediação obrigatória e tramitação
Caso haja viabilidade econômica demonstrada, a medida determina que o magistrado promova uma etapa de conciliação entre a companhia e os credores antes de qualquer rejeição de plano ou decretação de falência. Essa tentativa de acordo terá duração máxima de 120 dias. Se o entendimento não for alcançado, passam a valer as diretrizes tradicionais da legislação de falências e recuperações.
O projeto seguirá para análise conclusiva nas comissões de Indústria, Comércio e Serviços; e de Constituição e Justiça e de Cidadania. Para que o texto entre em vigor como lei, precisará passar pelo aval da Câmara dos Deputados e do Senado Federal.
Sobre o Autor